无互联 不金融
2014-12-24王寅
中国报道 2014年12期
王寅
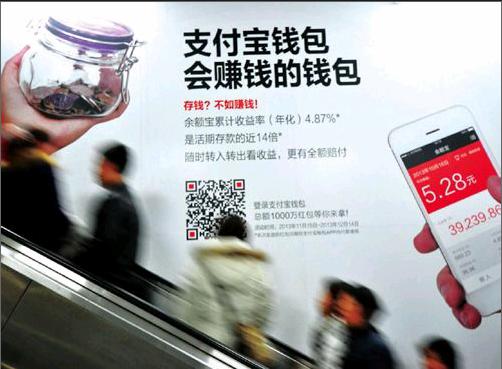
从默默无闻到野蛮生长,互联网金融从2013年下半年开始以席卷之势涌入大街小巷。余额宝、零钱宝、理财通等“宝宝”类货币基金产品,以及P2P网贷等互联网金融形式在很大程度上满足了长期未得到充分释放的中国民间金融需求。
2014年,是互联网金融继续壮大的一年,同时也是银行自我变革的一年。人们在互联网金融圈地跑马的过程中发现,金融行业的严肃性远高于互联网行业。“互联网领域所谓‘快鱼吃慢鱼的生存法则在金融领域应该是不适用的。”中国人民银行支付结算司副司长樊爽文说,从事金融活动要“多一分审慎,少一分娱乐”。在大量P2P网贷公司跑路的情况下,2014年或许也将成为互联网金融监管元年。
“宝宝”之争战场扩大
2013年6月,余额宝横空出世。中国社会科学院金融所所长王国刚对此表示:“余额宝等理财产品实际是代销基金,谈不上对传统银行造成颠覆。”但不可否认的是,这的确是一场变革。因为余额宝等“宝宝”类产品通过互联网大大扩展了金融服务的对象。
《连线》杂志原主编克里斯·安德森曾提出了长尾理论。他认为,只要产品的存储和流通的渠道足够大,需求不旺的产品的市场份额可以和少数热销产品的市场份额相匹敌甚至更大,即众多小市场汇聚成可与主流相匹敌的市场。毫无疑问,“宝宝”类产品是长尾理论最好的实践。
在传统基金理财户均7万至8万元的投资额面前,诞生初期的余额宝用户人均投资额不到2000元。……
登录APP查看全文
