基于NSS模型的利率期限结构影响因子的时间序列分析
2014-09-23张启坤
赤峰学院学报·自然科学版 2014年11期
张启坤
(安徽财经大学 金融学院,安徽 蚌埠 233030)
1 引言
利率期限结构是指同等风险水平、不同期限下的债券即期利率与剩余期限的关系,又被称为收益率曲线.研究利率期限结构首先要解决的问题是估计不同期限的即期利率,国内外学者提出了很多估计方法.不少实证分析表明,NS模型及其扩展模型拟合效果稳健,预测能力较强.国际清算银行(BIS)2005年的资料显示,世界主要发达国家的中央银行也多用NS模型或NSS模型估算利率期限结构.NS模型类似于描述利率动态变化的微分方程解的形式,NSS模型是在NS模型基础上增加了一个扩展项,允许收益率曲线有两个极值点,解决了NS模型不能反映收益率曲线复杂形状的问题.NSS模型中即期利率函数为:
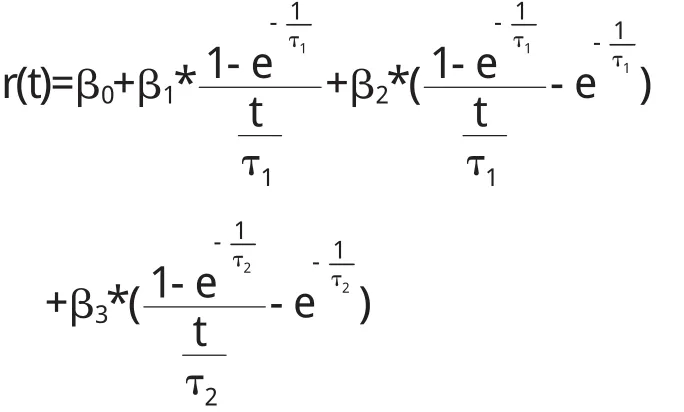
其中 t是剩余期限,β0、β1、β2、β3、τ1、τ2是待估参数,τ1、τ2需要事先设定初始值.NSS模型具有很强的经济含义:β0反映了收益率曲线的长期水平,被称为水平因子;β1反映了收益率曲线的倾斜程度,被称为斜度因子;β2反映了收益率曲线的弯曲程度,被称为曲度因子;β3对弯曲程度起着微调作用,被称为曲度调整因子;τ1、τ2控制收益率曲线极值点出现的位置.很多主成分分析的实证研究也证实了四个因子足够解释国债收益率变动.利率期限结构的研究不能只是关注模型的构造,还应该讨论相关的时间序列分析,本文作者认为由于NSS模型的四个参数 β0、β1、β2、β3从不同方面描述了收益率曲线的特征,故它们包含的经济信息具有很强的时间序列相关……
登录APP查看全文