具有马尔可夫性的HJM模型下的广义久期
2014-03-01薛冬梅
吉林化工学院学报 2014年9期
薛冬梅,刘 巍
(吉林化工学院理学院,吉林吉林132022)
利率是金融市场上最重要的价格变量之一,它直接决定了相关金融产品的定价和利率风险的管理.HJM模型是描述利率随机行为的连续时间模型,由Heath,Jarrow,Morton于1992年在其发表的论文《债券定价及期限结构:一种新方法》[1]中所提出.它的新颖之处在于:直接从远期利率期限结构的跨期波动特征入手,设定债券和相关衍生品在有效期内的波动率函数结构,以整条收益率曲线作为状态变量,根据给定的初始远期利率曲线精确拟合当前的各种远期利率曲线,已成为嵌套所有利率期限结构模型的一致框架[2].
由于久期作为利率风险管理的重要工具,可以准确、有效地衡量利率水平对债券价格的影响,因此为了更好地在利率风险管理中实施有效的风险控制策略,本文研究了具有马尔可夫性的HJM模型下的广义久期.
1 HJM模型概述
考虑市场行为在有限时间间隔[0,τ]内发生,市场信息的到达可由一个完备过滤概率空间(Ω,F,P)获得,其中Ω是状态空间,F是可测事件的σ-代数,P是概率测度,完备过滤结构{Ftt∈[0,τ]}由n≥1个初始值为0的独立标准布朗运动Wi(t),1≤i≤n生成.
1.1 风险中性的单因素HJM模型

令r(t)表示t时刻当期的瞬时远期利率,对所有的t∈[0,τ],有r(t)=f(t,t).
对每一个T≤τ,HJM(1992)利用代表远期利率运动的随机过程族描述了利率期限结构的动态,远期利率动态的积分形式为:
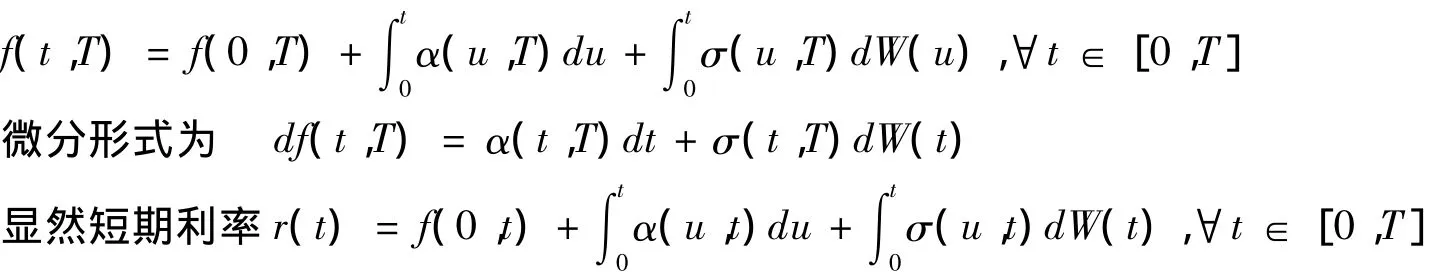
这里α:[0,t]×Ω→R是瞬时漂移率,σ:[0,t]×Ω→Rn是到期日为T的远期利率在时刻t时的
瞬时波动率.W是一个n维标准布朗运动,过程……
登录APP查看全文