基于Monte Carlo采样策略的UKF算法应用
2013-12-06万某峰赵长胜陈士城
测绘工程 2013年1期
万某峰,赵长胜,王 飞,陈士城
(徐州师范大学 测绘学院,江苏 徐州 221116)
由于近似非线性函数的概率密度分布比近似其函数更容易。因此,UT变换选择一组点集(Sigma点集)来表征输入状态的分布特征,再将非线性变换应用于Sigma点,得到非线性转换后的点集,对转换后的点集通过加权计算得到统计特性。UT变换算法的关键是Sigma点采样策略,由采样策略得到的Sigma点集要能保证输入变量的分布特征,体现非线性函数本身的非线性[1-7]。Monte Carlo模拟方法的基本思想是面对一个问题,首先建立与描述该问题有相似的概率模型,然后对模型进行随机模拟或统计抽样,即产生一组随机数来模拟该随机模型,它的分布与该随机模型相同,再以该随机数的统计特征作为原始问题的近似解[8]。使用Monte Carlo模拟方法生成符合输入状态分布的随机变量,符合UT变换思想。
1 非线性系统的卡尔曼滤波
设某非线性系统模型如下:
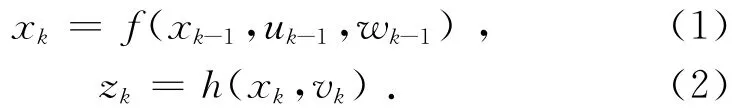
式(1)为状态模型,式(2)为量测模型。式中:xk为k时刻状态向量,uk-1为控制向量,wk-1为模型噪声向量,zk为k时刻的观测向量,vk为量测噪声向量,这里假设wk-1和vk均为高斯白噪声,即均值为0,方差分别为Qk-1和Rk。
假设所有的随机变量均服从高斯分布,非线性卡尔曼滤波公式如下:
预测方程
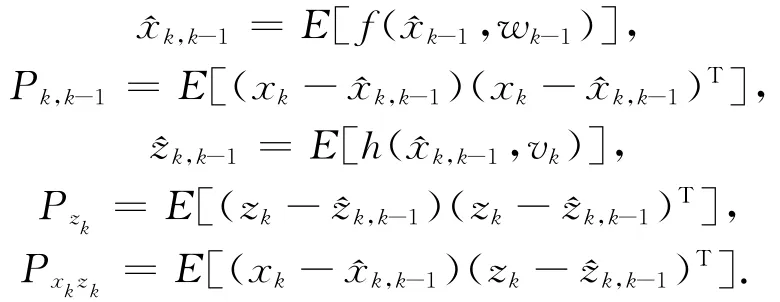
更新方程
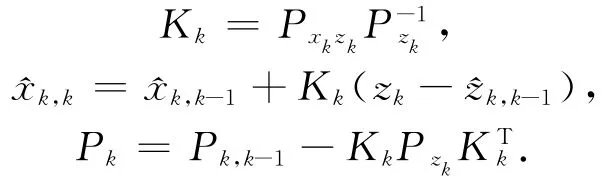
2 基于Monte Carlo采样策略的UKF算法
这里考虑wk-1和vk均为加性噪声,并且状态方程为线性,观测方程为非线性,设系统的状态满足高斯分布,系统模型为
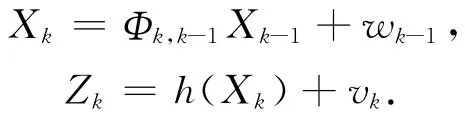
假设wk-1和vk互不相关,且协方差矩阵分别为Qk-1和Rk,n维随机变量X初始状态的均值和方差分别为x0和P0,即随机变量X服从高斯分布。……
登录APP查看全文