四川地方税收增长:需经济协调发展
2013-04-29王捷王勇
四川省情 2013年5期
关键词:经济
王捷 王勇
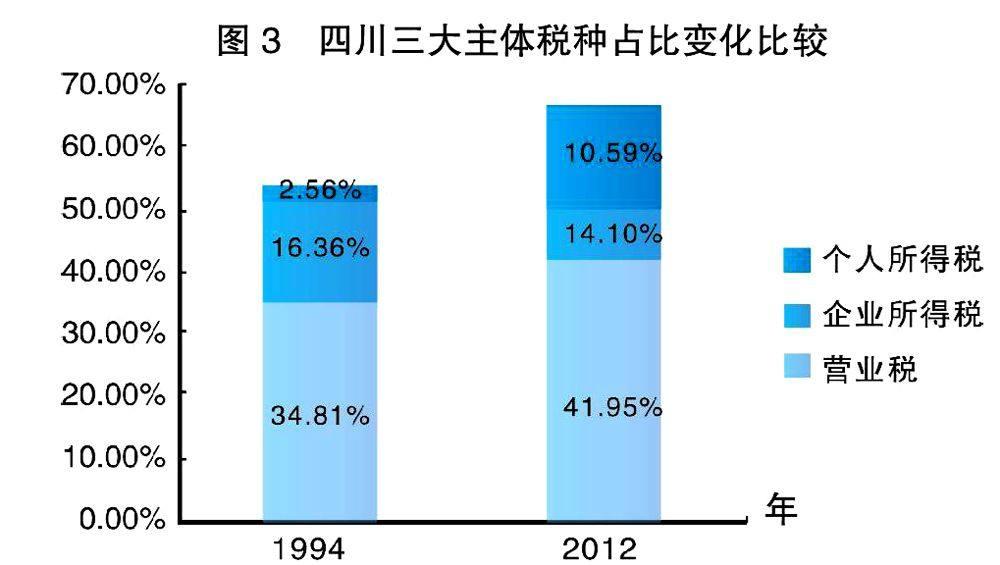
分税制运行十七年以来,四川省地方税收收入持续增长,呈现出增幅随经济周期上下波动,增速快于地方经济,宏观税负稳步提升,营业税、企业所得税和个人所得税保持主体税种地位,契税异军突起等特点。随着经济发展和产业结构的调整,四川需继续夯实税收基础,协调发展区域经济,继续完善税收改革。
1994年税制改革后我国建立了分税制财政管理体制,在确定中央税、中央地方共享税和地方税的基础上,明确划分中央与地方的税收范围和权限,分设国、地两套税务机构确保中央与地方分别实现相应税收。分税制运行十七年来,四川省地方税收收入持续增长、规模由小变大,对地方经济的发展做出了积极贡献。
主要特点
地方税收增幅随经济周期上下波动,增速快于地方经济
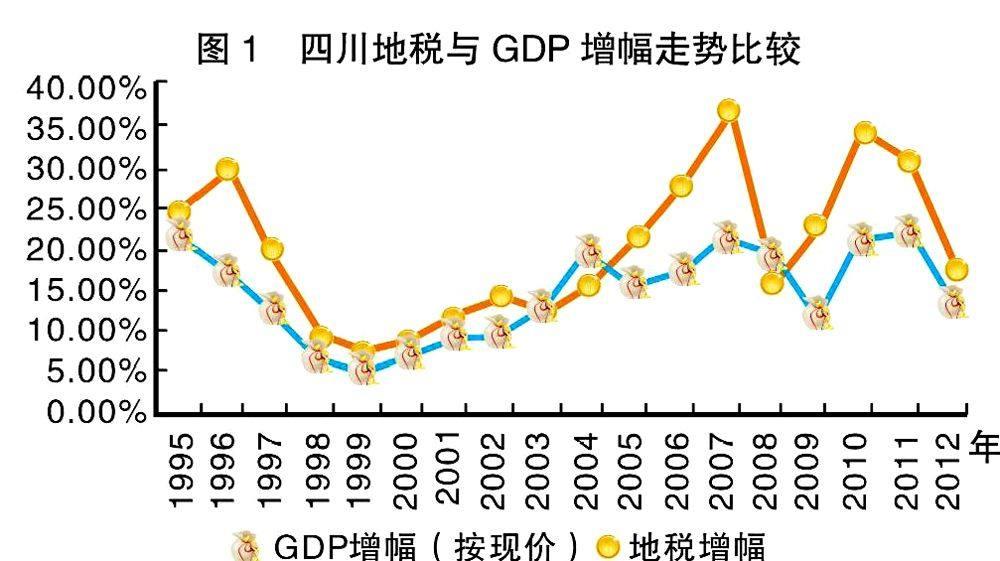
1994年四川国内生产总值(GDP)仅有2001.41亿元,2012年全省GDP达到23849.8亿元,年均增幅达14.76%(按现价计),同期按现价计算的四川地方税收年均增幅为20.25%。从历年情况看,地方税收增长主要受经济发展影响,与经济增长波动趋势基本一致(见图1)。
对全省经济和地方税收进行时间序列回归分析,结果显示相关系数为0.07,二者存在正相关,即经济增长将导致地方税收增长。
宏观税负稳步提升,对地方财政贡献突出
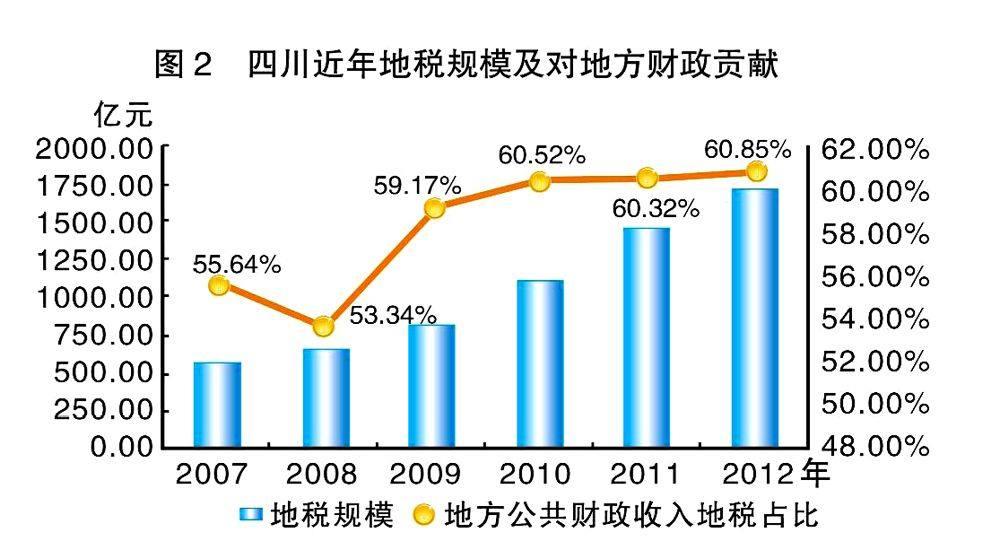
1994年税制改革后,四川地方税收宏观税负(地方税收与GDP比值)呈稳步上升态势,由最初的3.13%上升至2012年的7.25%,达到历史最高水平,与全国地税平均宏观税负一致。全省地方公共财政预算收入中有超过六成为地方税收。……
登录APP查看全文