山东省烧碱行业发展模式探讨
2012-08-16卢书凯
中国氯碱 2012年11期
卢书凯
(中国氯碱工业协会,天津 300192)
国内烧碱行业经过2004~2007年的快速增长期后,产能投放速度略缓,国家发改委于2011年11月2日发布的《氯碱(烧碱、聚氯乙烯)行业准入条件》适时地引导了中国烧碱行业新建、扩建企业的发展,烧碱生产逐渐呈现规模化,有利于行业的健康发展。而后,国内烧碱行业的扩张逐步恢复平稳,但仍以高于GDP的增长率快速发展。山东省作为全国重点氯碱企业的集中地,无论是企业数量还是总体产能,已连续多年稳居全国第一位。在庞大的产能基数上,产能增长率也位居全国前茅。
1 逐步壮大的山东氯碱
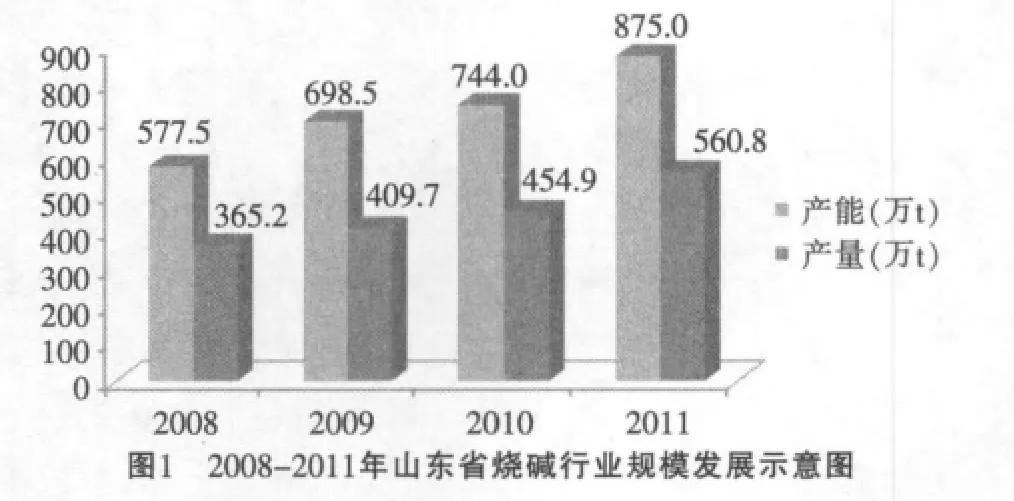
山东省烧碱产能由2008年的577.5万t/a,发展到2011年的875万t/a,产能增长迅速。与此同时,隔膜碱装置产能由2008年的167万t/a,降至2011年的76万t/a,产能比重由28.9%缩小至8.7%,由此表明,山东省烧碱行业在快速发展的同时,淘汰落后工艺的步伐也走在全国的先列。
有较高的产能增长率作保证,山东省烧碱产量呈快速增长的局势,由2008年的365.2万t/a,增长到2011年的560.8万t/a。但是,山东省烧碱装置的整体开工率一直维持在六成左右,难有较大的突破。
2008-2011年山东省烧碱行业规模发展示意图见图1。
2 五大优势力促行业发展
一个地区的烧碱产能连续在国内拔得头筹,必有特有的优势。相较于西部地区在政策、资源、能源方面得天独厚的条件,山东省烧碱行业发展的优势体现在以下几个方面。
(1)丰富的海盐资源。烧碱的生产离不开工业盐,山东省是传统的产盐大省,渤海湾和胶州湾的广袤盐田为山东省提供了丰富的海盐资源。……
登录APP查看全文
