兰花科创:未来四年权益产量翻番
2012-04-29蔡晓铭
股市动态分析 2012年11期
蔡晓铭
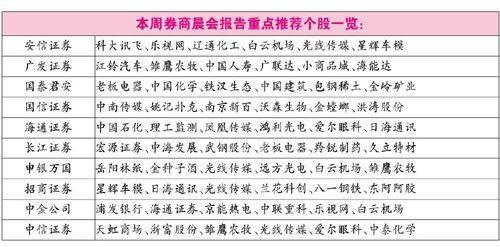
本周三下午市场的突然变盘令市场资金措手不及,但从周四及周五的交易情况来看,成交量并未显著萎缩,同时亦未显现持续快速调整的迹象。结合始自2132点的上涨来看,市场一直预期有一次阶段性调整,以使得行情走得更远,只是调整出现的时机和方式略出于意料。策略上,我们仍坚持选取在未来6至12个月内基本面向好的公司,同时亦要求估值上具有合理性。
本周晨会,招商证券推荐了兰花科创(600123),推荐的着眼点是公司新建矿井将逐步释放产能,预期未来3年产量翻番,内生性增长显著,同时公司也具有外延式扩张动力。
首先从未来4年的长期发展情况来看,公司的成长性较为确定,从2012年至2015年,兰花科创每年都将有新产能贡献。具体而言,2012年亚美大宁全年生产,2011年出现停产损失的局面将消除;2013—2015 年期间,每年将有2个整合矿井释放产能,并且2014年还将有新建矿井玉溪矿投产。
招商证券测算,预计未来4年兰花科创即可实现权益产量翻番,十二五期间公司产量复合增长率16%,权益产量复合增长率15%。在煤炭股中,公司的成长性比较突出。
首先,亚美大宁将是2012年业绩增长的亮点。在解决股权纷争问题后,2011年9月9日零点亚美大宁开始复产。产量方面,2011年亚美大宁产量只有135万吨,而2012年亚美大宁全年贡献产量,预计全年产量可达400万吨。从盈利测算上来看,2011年亚美大宁停产大致产生的亏损约在2.73亿元,招商证券假设亚美大宁5%的股权转让在2012年一季度末完成,即一季度仍然按照36%的权益计算,二季度后按照41%的权益计算,则亚美大宁2012年将可为兰花科创贡献每股業绩1.2元,较2011年增厚1元。……
登录APP查看全文