酒香中国
2012-04-29本刊编辑部
股市动态分析 2012年11期
本刊编辑部
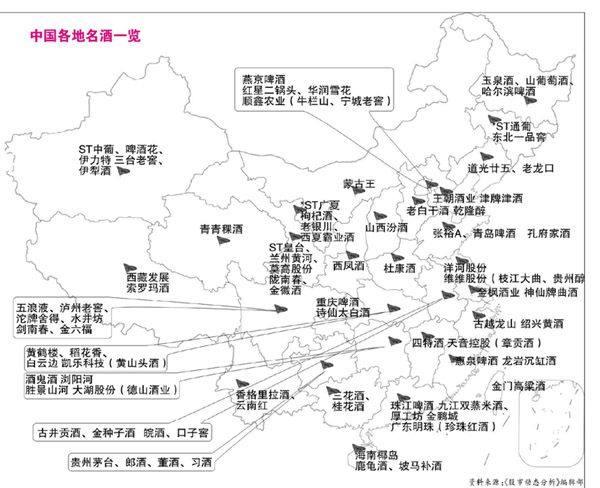
作为具备大消费概念的酿酒类上市公司一直是二级市场轮番炒作的品种,尤其是以贵州茅台(600519)为代表的一线白酒和以洋河股份(002304)为代表的二线白酒更是不乏资金追捧,基于此,酒类上市公司有效的抵御了2011年的市场系统性调整,而自年初以来,酒类行业估值迅速提升,部分品种甚至创出反弹以来乃至历史新高。
国泰君安近期发布研究报告指出,年初以来三线白酒上涨超40%,预计行情将逐步传导至二线、一线,大白酒有望跟进补涨。另外,国泰君安亦指出,目前高档白酒批零价格保持稳定,“两会”及“315”已过,压制高档白酒估值修复的负面舆情有望逐渐缓解,一季报维持高增长预期明确的白酒板块估值有望继续得到修复。
东北证券则对二三线白酒寄予厚望,指出一线白酒终端价格近期有明显松动,而且还有库存,这是近几年来未有的现象。终端价格的下降已经传导至一批价格,一批价格也开始松动,不过二、三线白酒普遍销售增长态势较好,并且出现了量价齐升的状态,加上二三线白酒的价格与一线白酒尚有不小差距,提价空间相对较大,客观上也为二三线白酒进一步提升业绩打下了良好的基础。
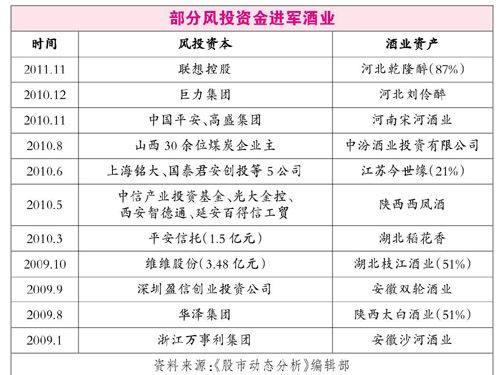
在二级市场豪饮白酒的同时,风投市场亦有诸多投资酒类企业的案例,自2009年以来,国内外各路资本纷纷抢滩酿酒行业,如成龙投资茅台,姚明进军赤霞珠干红葡萄酒,中国平安、高盛集团入驻河南宋河酒业,中信产业投资基金、光大金控等集体入股西凤酒。……
登录APP查看全文