提前退休更要早规划
2012-04-29艾诚
投资与理财 2012年22期
关键词:财务
艾诚
理财案例
李先生,41岁,工作奋斗了20年,从一个只有3名员工、10万元的小厂子开始创业,发展到今天,已成为拥有员工50多人、年平均税前利润60万元的区域代理公司的负责人。由于身体原因,李先生最近越来越感觉力不从心,打算50岁就退休。
妻子王女士,40岁,医院护士,月薪5000元左右,有五险一金。二人有一个儿子,今年12岁,在当地一所小学念六年级。
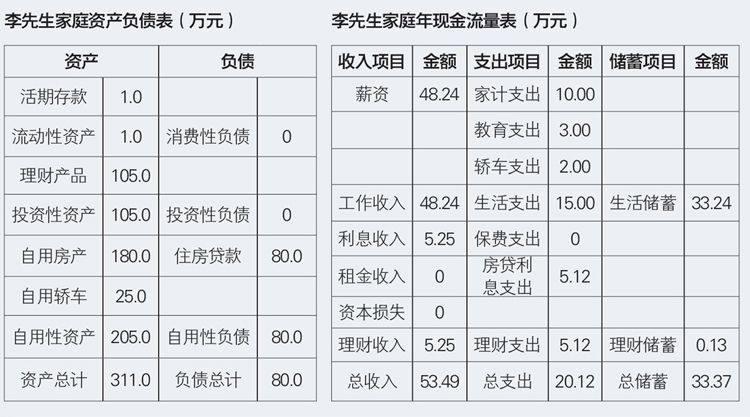
资产方面,家庭现有活期存款1万元、银行理财产品105万元、房产1套(市值180万元),房贷余额80万元(贷款期限还剩13年),自用轿车1台,25万元。日常生活开支方面,家庭生活支出10万元左右,自用轿车一年费用2万元,孩子学习相关费用支出每年3万元。
家庭财务分析
1.李先生可用于及时变现的流动性资产远低于标准值3-6倍,应建立家庭准备金来应对家庭生活中遇到的现金流断裂、事故等意外状况及突发事件。
2.从保险保障指标来看,李先生的家庭目前没有购买商业保险,未获得足够的保障。由于李先生的自营企业风险较高,为自己和家人考虑,也应该选择合适的保险,防止意外情况发生而导致家庭理财目标难以实现。
3.从资产负债率的指标来看,负债在资产中的占比为25.73%。李先生可以选择适当提高负债比率,利用财务杠杆,提高资金利用率,更好的完成理财目标。
4.从财务自由度的指标来看,李先生的财务自由度指标远低于标准值100%,这意味着家庭支出完全依赖于李先生的工作收入。建议李先生使用适合的理财工具,逐步提高理财收入。……
登录APP查看全文