我国商业银行个人理财产品创新的博弈分析
2012-04-29谭艺群
金融发展研究 2012年4期
谭艺群

一、概述
个人理财产品属于银行的综合理财服务,具体来讲,理财产品应该是商业银行在对潜在目标客户群分析研究的基础上,针对特定目标客户群开发设计并销售的资金投资和管理计划。如今,个人理财产品的主要创新方向为投资组合的合理配置和产品组合的动态化,并拓展到更广领域的投资。根据2011年6月银行理财产品分析报告,2011年上半年理财产品呈井喷式发展,6月份68家银行共发行理财产品1932支,增长迅速。个人理财产品在我国金融市场有着巨大的潜力,未来也必将成为提升我国银行竞争力的重要砝码。
个人理财产品创新是金融创新的一个方面,它的博弈分析满足传统金融创新博弈分析的一系列假定:产品创新假定是一种金融工具或产品的创新,这种创新涉及到产品从研发到推向市场到在市场终结的复杂过程,且产品的生命周期无限。
二、关于个人理财产品创新的具体博弈分析
(一)银行同业间个人理财产品创新的博弈分析
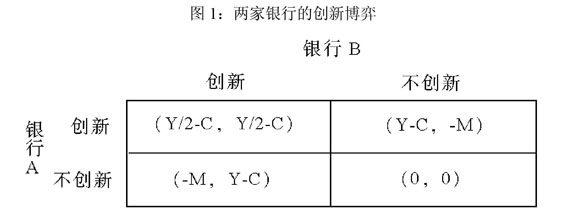
假定市场上只有A、B两家银行,在时间点T上它们的理财产品大致相同或是有替代性,在市场竞争压力下,假定A与B都是理性的,各自都有两种选择,即进行或不进行产品创新,假设银行创新理财产品后,它新增的收益为Y,它所付出的成本是C;而对于不创新的银行来讲,它并没有付出成本,但因前一银行的产品升级而损失了一部分客户,付出的代价为M。不考虑其他因素的条件下,如果两家银行都进行了产品创新,那么新增收益会被它们均分。……
登录APP查看全文