带干扰的多险种二项风险模型的破产概率
2012-01-05王永茂吴琳琳王怡菲
刘 超, 王永茂, 颜 玲, 吴琳琳, 王怡菲
(燕山大学 理学院 河北 秦皇岛 066004)
0 引言
经典风险模型及其推广模型[1-2]均描述的是单一险种风险过程.但在实际中,由于保险公司业务种类的日益多元化,经典的风险模型已经不能很好地描述现实过程.因此,讨论多险种风险模型更具实际意义.
文献[3]将保单到达过程进行了推广,讨论了广义复合二项风险模型下的生存概率;文献[4-5]讨论了双险种风险模型的破产概率,文献[6]则在其基础上讨论了带干扰的风险模型的破产概率.为了更好描述保险公司业务种类的多元化,本文研究了多险种的风险模型.
1 模型建立
设
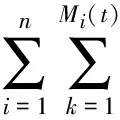
(1)
其中,U(t)为盈余过程,u≥0为初始资金,τ≥0为投资利率,ξ≥0为通货膨胀率,{S(t),t≥0}表示保险公司在时刻t的盈利部分,称为盈利过程.这里所用到的随机变量都定义在完备概率空间(Ω,F,P),t≥0上.
1){Mi(t),t≥0},i=1,…,n,表示第i个险种在时间(0,t)内收取的保费次数,它是以pi,i=1,…,n为参数的二项随机序列,Mi(0)=0,i=1,…,n,并且相互独立.
2){Nj(t),t≥0},j=1,…,n表示第j个险种在时间(0,t)内索赔的次数,它是以μj,j=1,…,n为参数的二项随机序列,Nj(0)=0,j=1,…,n,并且相互独立.
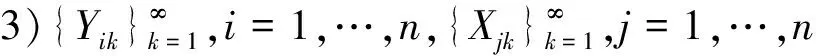


T=min{t|t≥0,U(t)<0},表示破产发生的时刻,最终破产概率有Ψ(u)=p{T<∞|U(0)=u}.
模型(1)包括了一些学者讨论的情形.
当n=1时,模型(1)为带干扰的单险种风险模型,即
当n=2时,模型(1)为带干扰的双险种风险模型,即
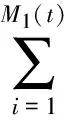
2 盈利过程{S(t),t≥0}的性质
性质1{S(t),t≥0}具有平稳独立的增量.
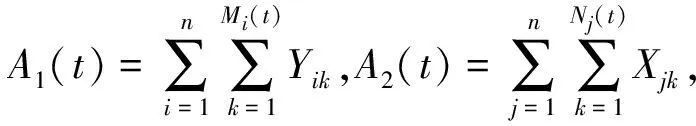
S(ti)-S(ti-1)=[A1(ti)-A1(ti-1)]-[A2(ti)-A2(ti-1)]+a[W(ti)-W(ti-1)],
由于A1(ti)-A1(ti-1),A2(ti)-A2(ti-1),W(ti)-W(ti-1),i=1,…,n,是相互独立的,所以盈利过程{S(t),t≥0}具有独立的增量.又因为
S(t+j)-S(t)=[A1(t+j)-A1(t)]-[A2(t+j)-A2(t)]+a[W(t+j)-W(t)]
对一切t≥0,A1(t+j)-A1(t),A2(t+j)-A2(t),W(t+j)-W(t)分别具有相同的分布,所以对一切t≥0,S(t+j)-S(t)也具有相同的分布.即{S(t),t≥0}具有平稳的增量.因此盈余过程{S(t),t≥0}具有平稳独立的增量.
性质2
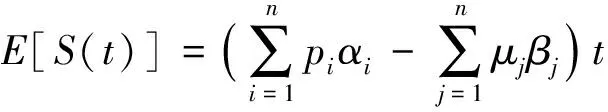

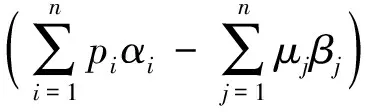
又因为随机过……