俄罗斯税收对经济的影响研究
2012-01-01赵德海
哈尔滨工业大学学报(社会科学版) 2012年1期
段 炼,赵德海
(哈尔滨商业大学 经济学院,哈尔滨 150028)
一、问题的提出
俄罗斯国家财政资金来源于国内支付,其中包括来自进出口产品和服务的对外经济贸易等。国家税收收入和非税收收入不仅仅纳入预算范围。除了联邦预算和辅助的区域预算外,还有预算外国家资金、储备基金和国家福利基金。
从收入特点和行政征收方法来看,联邦预算收入来源多种多样,渠道繁多。由于征收特点不同,各个部门执行征收、检查和其他职能。起关键作用的是国税局(ФНС)和联邦海关(ФТС),它们在保障联邦预算收入部分的贡献体现在表1中。
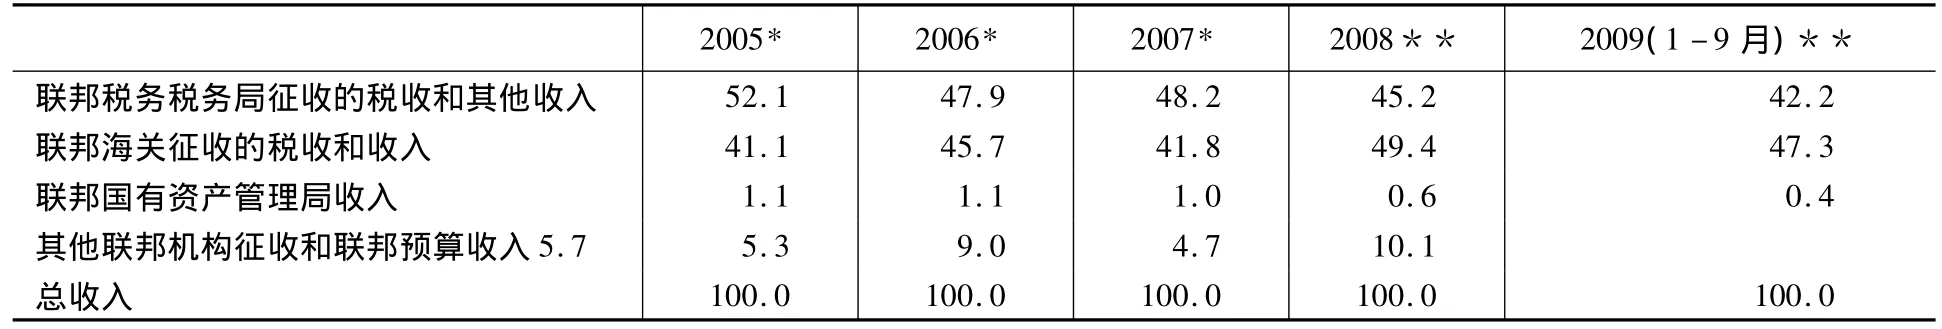
表1 俄联邦预算(收入)来源结构(%根据账簿记录)
在对某个区域税收规模和意义的对比评价中,一系列问题是由某些税收的作用引起的。用什么样的税收收入总额同未知的指标相比是恰当的呢?俄罗斯预算收入或联邦预算收入能否成为这样的宏观指标呢?如果研究期间税率、税基发生了明显变化,那么如何来解释某种税收一系列动态指标,比如说增值税或者所得税。回答这些问题之前,我们列出预算体系收入来源部门结构和国家财政收入其他部门结构图(见图1),并探讨我们答案中形成的几个话题。
第一,海关和国税局征收的国库收入存在不同。如果说国税局征收的税收在很大程度上同经济部门现实的经济指标联系在一起,那么对外经济贸易的收入,首先是出口关税在俄罗斯复杂的出口结构中具有动态的、地域特点的优势。……
登录APP查看全文