基于小波的加外生变量部分线性自回归模型在石油价格预测中的应用
2011-07-23井霞霞张德生李金凤王彦彪
井霞霞,张德生,李金凤,王彦彪
(西安理工大学理学院,陕西西安710054)
准确的预测石油价格变动的方向和程度对国家制定能源政策和规避价格风险具有重要意义,对维护石油生产国和消费国的利益亦有重大意义.
目前预测石油价格的主要方法有时间序列法[1]、层次分析法[2]、灰色预测法[3]、回归分析法[4].时间序列模型主要有AR模型、ARMA[5]模型、ARIMA模型、VAR模型[8]、ARCH模型[9]、GARCH模型[10]、变系数回归模型[11]等.
1 部分线性自回归模型
部分线性模型[12]的一般形式为
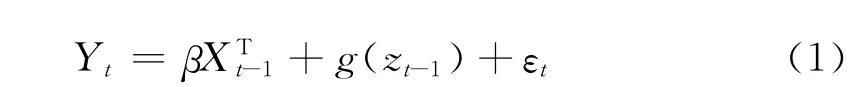
其中Xt-1=(xt-1,1,…,∈Rp和Zt-1=(zt-1,1,…∈Rq为解释变量;β=(β1,…,为未知参数向量,p和q是正整数,Yt∈R为响应变量或者是解释变量.g(·)是未知函数,{εt}为随机误差序列,且εt=Yt-E[Yt|Xt-1,Zt-1] ,为线性时间序列部分,g(Zt-1)是非线性时间序列部分.在(1)式中,如果Xt-1和Zt-1中有一个是Yt的滞后变量,则(1)式就是部分线性自回归模型.
2 小波多分辨分析
Meyer于1986年创造性地构造了具有一定衰减性的光滑函数,其二进制伸缩与平移构成L2(R)的规范正交基,才使小波得到真正的发展;1988年Mallat在构造正交小波基时提出了多分辨率的概念,从空间的概念上形象地说明了小波的多分辨率特性,将之前的所有正交小波基的构造法统一起来,给出了正交小波的构造方法以及正交小波变换的快速算法,即Mallat算法.Mallat算法在小波分析中的地位相当于快速傅立叶变换算法在经典傅立叶分析中的地位[13].
定义1 设L2(R)的闭子空间序列{vk,k∈Z}称为形成一个多分辨分析,若这些闭子空间{Vk}满足以下性质:
1)单调性:Vm⊆Vm+1,m∈Z.
3)伸缩性:

4)平移不变性:
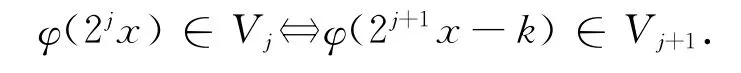
5)Riesz基存在性:存在Ψ(x)∈V0,使得{φ(x-n)|n∈Z}构成子空间……